La realidad sobre el porcentaje de ingresos destinado al alquiler en México
Es común creer que la SHCP dicta límites de gasto para rentas, pero la realidad financiera es distinta para los inquilinos mexicanos.
En México, existe una confusión frecuente entre los contribuyentes sobre el papel que desempeña la Secretaría de Hacienda y Crédito Público (SHCP) respecto al gasto que las familias destinan al alquiler de su vivienda. Muchos ciudadanos asumen erróneamente que la dependencia establece un límite porcentual de ingresos para evitar situaciones de riesgo financiero, sin embargo, Hacienda no fija topes sobre cuánto debería destinar un particular al pago de su renta mensual.
La labor de la SHCP y del Servicio de Administración Tributaria (SAT) se centra exclusivamente en la regulación fiscal, la recaudación de impuestos y la vigilancia de las obligaciones tributarias tanto de arrendadores como de arrendatarios. Aunque la autoridad fiscal supervisa la emisión de facturas electrónicas y la declaración de ingresos derivados de los contratos de arrendamiento, no interviene en las decisiones de gasto personal ni impone umbrales sobre el presupuesto familiar dedicado a la vivienda.
Especialistas en finanzas personales señalan que, ante la ausencia de una normativa gubernamental que dicte estos márgenes, el riesgo financiero queda bajo la responsabilidad del inquilino y su capacidad de planeación. El desafío para las familias mexicanas radica en equilibrar el costo de la vivienda con otros gastos esenciales, como la alimentación, salud y servicios, evitando comprometer la estabilidad económica del hogar a largo plazo.
En este contexto, la recomendación estándar en el sector financiero sugiere que el gasto por alquiler no debería exceder una tercera parte de los ingresos totales para mantener una salud financiera adecuada. Aunque esta cifra no es una imposición legal, sirve como guía preventiva para evitar el sobreendeudamiento y garantizar que el arrendatario pueda hacer frente a sus compromisos sin descuidar otros aspectos básicos de su vida cotidiana.
Para aquellos que buscan mayor seguridad jurídica, las leyes locales en las diversas entidades federativas sí ofrecen marcos de protección para el arrendamiento. No obstante, estas normativas se enfocan en los derechos y obligaciones contractuales entre particulares, dejando la gestión presupuestaria como una decisión privada ajena a las facultades de la SHCP.
Más de Política
Gobierno aprueba declaración contra la trata de personas en Ceuta
El Ejecutivo formaliza una declaración institucional para fortalecer la protección de mujeres y niñas, enfocándose en la prevención y atención integral.
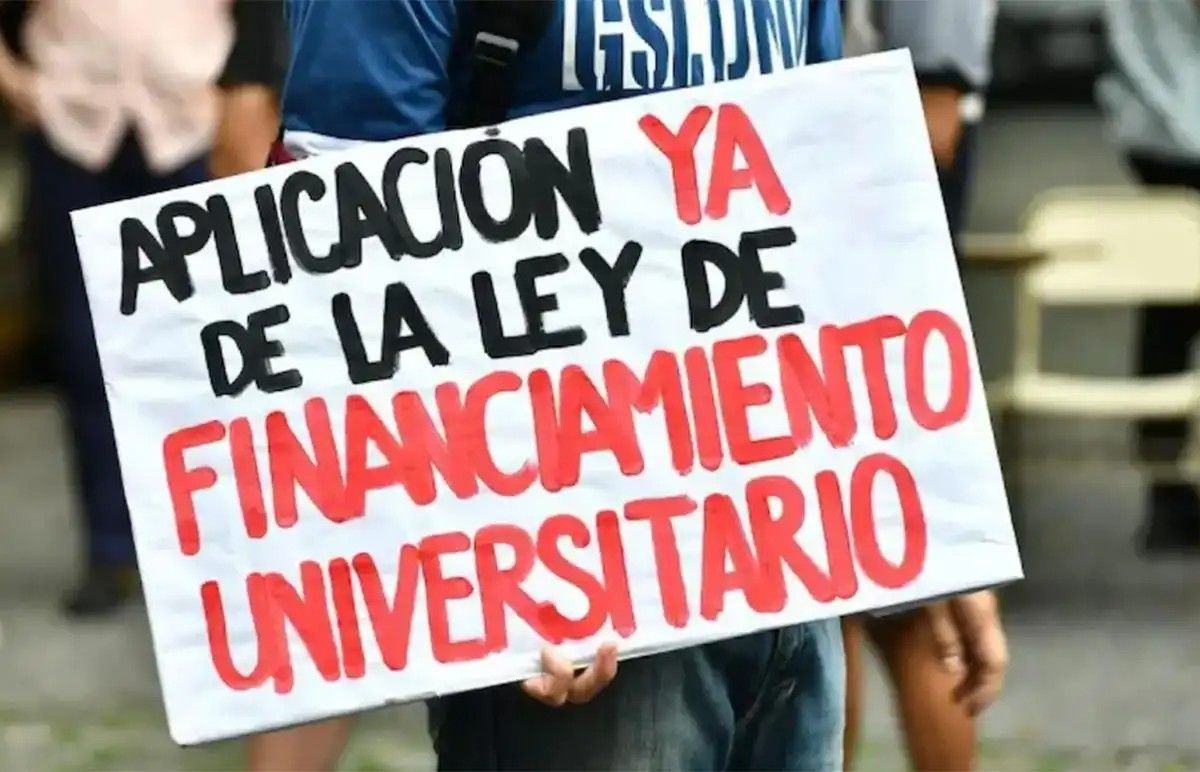
Juez ordena al Gobierno Federal cumplir con el financiamiento a universidades
El juez Martín Cormick dictaminó que el Ejecutivo debe acatar la normativa vigente en materia presupuestaria para las instituciones de educación superior.
Persisten retos pedagógicos en la educación física de escuelas técnicas mexicanas
Estudiantes y docentes advierten sobre la necesidad de equilibrar la carga académica técnica con una formación física integral y constante.