Cómo influye el historial crediticio de la pareja en las finanzas personales
Especialistas financieros aclaran que el historial crediticio es individual, pero la situación legal de la pareja determina el impacto real en los activos compartidos.
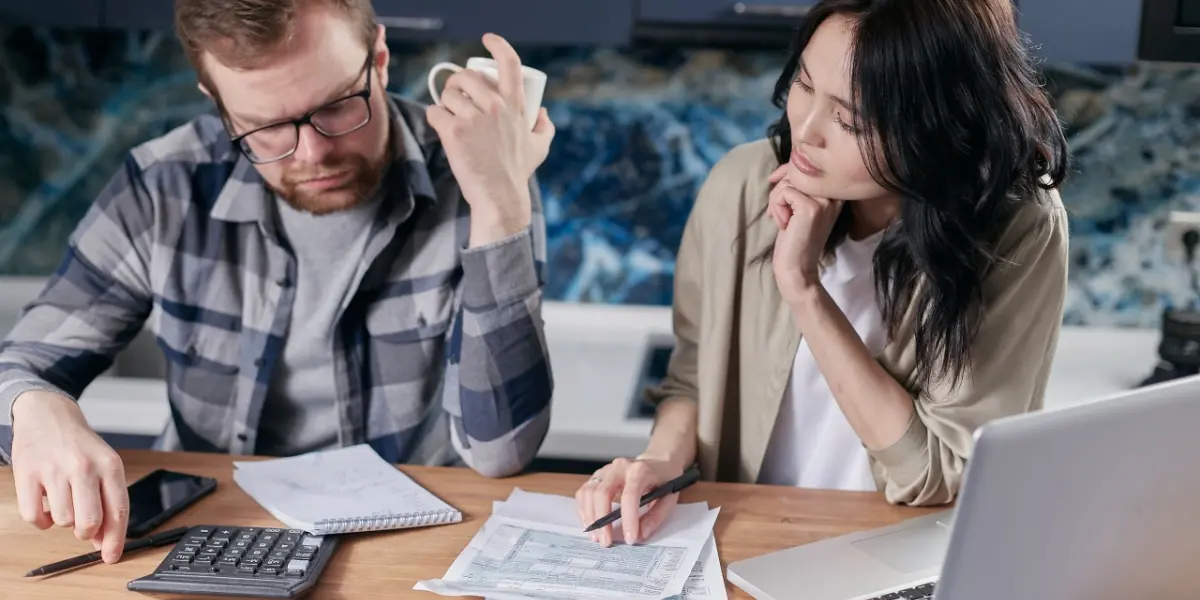
En México, existe una confusión común sobre si las deudas o el comportamiento financiero de una pareja se reflejan directamente en el historial del otro ante las sociedades de información crediticia como Buró de Crédito o Círculo de Crédito. De acuerdo con especialistas financieros, el historial es estrictamente personal y se vincula al Registro Federal de Contribuyentes (RFC) de cada ciudadano, por lo que una deuda ajena no aparece en el reporte propio ni afecta directamente el puntaje individual.
Sin embargo, la situación jurídica bajo la cual se haya formalizado la unión sí marca una diferencia sustancial en el patrimonio compartido. Bajo el régimen de sociedad conyugal, los bienes y las deudas adquiridas durante el matrimonio pueden ser considerados parte de la masa hereditaria o patrimonial común, lo que significa que, ante un proceso de liquidación o ejecución de garantías por parte de alguna institución financiera, los activos de la pareja podrían verse involucrados, independientemente de quién haya contratado el crédito originalmente.
Aunque el historial crediticio no se "contagia", la falta de previsión en las finanzas del hogar suele generar efectos colaterales en la capacidad de endeudamiento familiar. Cuando una pareja solicita un crédito hipotecario o automotriz en conjunto, las instituciones financieras evalúan la capacidad de pago y el comportamiento crediticio de ambos solicitantes. En este escenario, el mal historial de uno de los integrantes funciona como un factor de riesgo que puede derivar en la negación del préstamo o en la aplicación de tasas de interés más elevadas.
Los expertos recomiendan mantener una comunicación abierta sobre la salud financiera de cada uno antes de contraer compromisos legales o adquirir deudas mancomunadas. Es fundamental revisar de manera periódica el reporte especial de crédito y, en caso de detectar irregularidades o deudas no reconocidas, acudir ante las instancias correspondientes como la CONDUSEF para recibir asesoría sobre cómo proteger el patrimonio personal frente a posibles riesgos derivados de la situación económica de la pareja.
Más de México
Joven sobrevive tras gastrectomía total debido a una enfermedad rara
Un joven mexicano enfrenta un complejo reto de salud tras la extirpación total de su estómago, limitando su alimentación exclusivamente a líquidos.
Pedro Vite: trayectoria y presente del mediocampista ecuatoriano en Pumas
El futbolista ecuatoriano Pedro Vite se ha consolidado como una pieza clave en el esquema del Club Universidad Nacional en la Liga MX.
Aumenta preocupación por invasión de vehículos en pasos peatonales mexicanos
La circulación indebida de automóviles en zonas peatonales se ha convertido en un riesgo creciente para la seguridad vial en diversas ciudades del país.